Domain massive-einfamilienhaeuser.de kaufen?
Wir ziehen mit dem Projekt
massive-einfamilienhaeuser.de um.
Sind Sie am Kauf der Domain
massive-einfamilienhaeuser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain massive-einfamilienhaeuser.de kaufen?
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Verbucht
Top-Angebote
Produkte zum Begriff Verbucht:
-
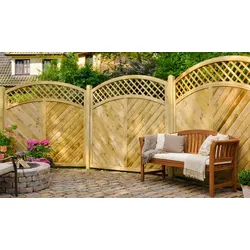
Sichtschutzwand Stuttgart – massive Holzzaun Serie aus druckimprägnierter Kiefer zur Abgrenzung von Garten, Terrasse und GrundstückSichtschutzwand aus Fichte (kesseldruckimprägniert) mit extra starken 40 x 70 mm Rahmen und langlebiger Füllung aus 16 x 118 mm Profilbrettern, die Sichtschutzwände sind Edelstahl geklammert131,15 €*Versand: 69,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hausbau in Etappen, FachbücherWissenschaftshistorisch galt das ländliche Bauen lange Zeit als Beispiel für Konstanz. Dies meist völlig zu Unrecht, erweist sich doch bei näherem Hinsehen, dass Häuser nur in seltenen Ausnahmefällen unverändert die Jahrhunderte überdauert haben. Umbauten und Veränderungen, Umgestaltungen und Ergänzungen, Renovierungen und Reparaturen bestimmen zu allen Zeiten den Umgang mit dem Haus und seinen Räumen. Der vorliegende Band fragt nach, wie sich verschiedene Bauphasen im heutigen Hausbestand nachweisen lassen, welche Hinweise sie auf den Anlass ihrer Entstehung geben und in welchem Verhältnis bei Um- und Anbauten zeittypische Moden auf der einen und bauherrenspezifische Motive auf der anderen Seite stehen. Der Tagungsband dokumentiert die Referate des 25. Treffens des Arbeitskreises für ländliche Hausforschung in Nordwestdeutschland. In 17 Beiträgen aus Westfalen, Niedersachsen und Schleswig-Holstein werden mit Fotografien und Aufmasszeichnungen, Katasterplänen und Tabellen der Hausbau in Etappen veranschaulicht und damit die wissenschaftlichen Konstrukte der "Haustypen" und ihrer Entwicklungsreihen auf den Prüfstand gestellt.40,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verlag an der Ruhr Unser Kita-RaumkonzeptPraxisratgeber mit 10 Prinzipien für eine bedürfnisorientierte Raumgestaltung in Kita, Krippe und Tagespflege +++ Die bedürfnisorientierte Raumgestaltung in 10 Prinzipien: Dieser Praxisratgeber zeigt, wie Sie mit gezielter Raumgestaltung den Kita-Alltag aktiv entlasten und gleichzeitig die Entwicklung der Kinder fördern. Sie lernen, wie Sie das Potenzial Ihrer bestehenden Räume erkennen und nutzen können – ganz ohne kostspielige Umbaumaßnahmen. Dieses Buch hilft Ihnen dabei, Kita-Räume neu zu denken: spürbare Entlastung: Der Raum wird als „unsichtbare Fachkraft“ genutzt, um den Alltag zu erleichtern. bedürfnisorientierte Raumgestaltung für alle : Kinder, Fachkräfte und Eltern praktische Umsetzung: Mit 10 klaren Prinzipien gelingt der direkte Transfer in den eigenen Kita-Alltag. erprobte Praxisbeispiele: Raumgestaltung in der Kita erfolgreich umgesetzt Machen Sie den Raum zu Ihrem aktiven Partner im pädagogischen Alltag – für eine bedarfsgerechte Kita-Umgebung.21,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **

Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
Wie verbucht man eine Eingangsrechnung?
Um eine Eingangsrechnung zu verbuchen, muss zunächst geprüft werden, ob die Rechnung korrekt und vollständig ist. Anschließend wird die Rechnung in das Buchhaltungssystem eingetragen und den entsprechenden Kostenstellen zugeordnet. Die Umsatzsteuer wird separat ausgewiesen und ebenfalls verbucht. Nach der Verbuchung wird die Rechnung zur Zahlung freigegeben und der offene Betrag im System als Verbindlichkeit erfasst. Abschließend erfolgt die Zahlung der Rechnung, wodurch die Verbindlichkeit ausgebucht wird. **
Top-Angebote
Produkte zum Begriff Verbucht:
-
Melissa & Doug HausbauBausatz - Aus Holz 51 Teile in der Packung, Thema: Gebäude, geeignet ab 3 Jahren Möchten Ihre Kinder bei ihren Aktivitäten der realen Welt näher kommen? Der Bausatz von Spin Master ist ein ideales Instrument zur Entwicklung von Kreativität und Feinmotorik. Mit dieser Aktivität wer41,01 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sichtschutzwand Stuttgart – massive Holzzaun Serie aus druckimprägnierter Kiefer zur Abgrenzung von Garten, Terrasse und GrundstückSichtschutzwand aus Fichte (kesseldruckimprägniert) mit extra starken 40 x 70 mm Rahmen und langlebiger Füllung aus 16 x 118 mm Profilbrettern, die Sichtschutzwände sind Edelstahl geklammert131,15 €*Versand: 69,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
Ähnliche Suchbegriffe für Verbucht
-
Hausbau in Etappen, FachbücherWissenschaftshistorisch galt das ländliche Bauen lange Zeit als Beispiel für Konstanz. Dies meist völlig zu Unrecht, erweist sich doch bei näherem Hinsehen, dass Häuser nur in seltenen Ausnahmefällen unverändert die Jahrhunderte überdauert haben. Umbauten und Veränderungen, Umgestaltungen und Ergänzungen, Renovierungen und Reparaturen bestimmen zu allen Zeiten den Umgang mit dem Haus und seinen Räumen. Der vorliegende Band fragt nach, wie sich verschiedene Bauphasen im heutigen Hausbestand nachweisen lassen, welche Hinweise sie auf den Anlass ihrer Entstehung geben und in welchem Verhältnis bei Um- und Anbauten zeittypische Moden auf der einen und bauherrenspezifische Motive auf der anderen Seite stehen. Der Tagungsband dokumentiert die Referate des 25. Treffens des Arbeitskreises für ländliche Hausforschung in Nordwestdeutschland. In 17 Beiträgen aus Westfalen, Niedersachsen und Schleswig-Holstein werden mit Fotografien und Aufmasszeichnungen, Katasterplänen und Tabellen der Hausbau in Etappen veranschaulicht und damit die wissenschaftlichen Konstrukte der "Haustypen" und ihrer Entwicklungsreihen auf den Prüfstand gestellt.40,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verlag an der Ruhr Unser Kita-RaumkonzeptPraxisratgeber mit 10 Prinzipien für eine bedürfnisorientierte Raumgestaltung in Kita, Krippe und Tagespflege +++ Die bedürfnisorientierte Raumgestaltung in 10 Prinzipien: Dieser Praxisratgeber zeigt, wie Sie mit gezielter Raumgestaltung den Kita-Alltag aktiv entlasten und gleichzeitig die Entwicklung der Kinder fördern. Sie lernen, wie Sie das Potenzial Ihrer bestehenden Räume erkennen und nutzen können – ganz ohne kostspielige Umbaumaßnahmen. Dieses Buch hilft Ihnen dabei, Kita-Räume neu zu denken: spürbare Entlastung: Der Raum wird als „unsichtbare Fachkraft“ genutzt, um den Alltag zu erleichtern. bedürfnisorientierte Raumgestaltung für alle : Kinder, Fachkräfte und Eltern praktische Umsetzung: Mit 10 klaren Prinzipien gelingt der direkte Transfer in den eigenen Kita-Alltag. erprobte Praxisbeispiele: Raumgestaltung in der Kita erfolgreich umgesetzt Machen Sie den Raum zu Ihrem aktiven Partner im pädagogischen Alltag – für eine bedarfsgerechte Kita-Umgebung.21,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
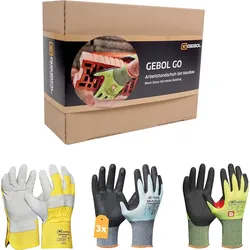
Gebol GO Arbeitshandschuh-Set HAUSBAUGEBOL GO Arbeitshandschuh-Set Hausbau Mit diesem Arbeitshandschuh-Set sind Bauherren bestens ausgestattet, um ihr Hausbauprojekt oder Renovierungsarbeiten erfolgreich durchzuführen. Das Set enthält fünf Paar Handschuhe in drei unterschiedlichen Ausführungen, die speziell für verschiedene Aufgaben im Baugewerbe entwickelt wurden:Das erste Paar Schutzhandschuhe ist aus robustem Echtleder gefertigt und eignet sich für grobe Arbeiten, wie das Hantieren mit Baueisen.Das zweite Paar Schutzhandschuhe ist aus schnittfestem Material hergestellt und bietet einen hervorragenden Schutz vor scharfen oder spitzen Gegenständen wie Blech, Glas oder Werkzeugen wie Cutter.Das Set enthält drei weitere Paar Touch-Arbeitshandschuhe, die aus atmungsaktivem Material gefertigt werden und einen hohen Tragekomfort bieten, insbesondere bei warmen Temperaturen oder bei anstrengenden Arbeiten. Beschreibung der einzelnen Artikel: Handschuhe „Worker Pro“Material 100% Baumwolle Rindsvolllederschützt vor/gegenSchmutzMechanische Risiken gemEN 388 Leistungsstufen Handschuhe „Master Cut C Plus“Material 44% Polyester,30% HPPE,13% Nylon,11%Metallfaser,2% Elasthanschützt vor/gegenSchmutzMechanische Risiken gem. EN 388 Leistungsstufen Handschuhe „Multi Flex Cool&Touch“Material 98% Nylon2% Elasthanschützt vor/gegenSchmutzMechanische Risiken gem. EN 388 Leistungsstufen29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gesundheitstechnik im Hausbau, Ratgeber von Richard SchachnerRichard Schachner (9. Juni 1873 in Straubing; 13. Juni 1936 in München) war ein deutscher Architekt, Hochschullehrer und Münchner Baubeamter. Nach Tätigkeiten in Bamberg und Freising war Richard Schachner seit 1912 Bauamtmann in der Hochbauverwaltung der Stadt München. In den folgenden Jahren plante er viele öffentliche Gebäude, wobei ein Schwerpunkt seines Schaffens Krankenhausbauten waren. Auf einen Lehrstuhl an der Technischen Hochschule München berufen, amtierte Schachner von 1931 bis 1933 auch als Rektor der Hochschule. Seine Bauten sind unter anderem das Städtische Waisenhaus in Passau, das Schwabinger Krankenhaus, die Grossmarkthalle München und die Münchner Frauenklinik. Im vorliegenden Band beschreibt er die Gesundheitstechnik im Hausbau der damaligen Zeit, illustriert mit 207 S/W-Abbildungen. Nachdruck der Originalauflage von 1926.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
-
Wie verbucht man eine Eingangsrechnung?
Um eine Eingangsrechnung zu verbuchen, muss zunächst geprüft werden, ob die Rechnung korrekt und vollständig ist. Anschließend wird die Rechnung in das Buchhaltungssystem eingetragen und den entsprechenden Kostenstellen zugeordnet. Die Umsatzsteuer wird separat ausgewiesen und ebenfalls verbucht. Nach der Verbuchung wird die Rechnung zur Zahlung freigegeben und der offene Betrag im System als Verbindlichkeit erfasst. Abschließend erfolgt die Zahlung der Rechnung, wodurch die Verbindlichkeit ausgebucht wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.